Como comprar bem na Barra da Tijuca: processo, critérios e o que verificar antes de fechar
Equipe Imóveis Barra
Corretor responsável: José Luis Leão · CRECI-RJ 19150
Quer ver imóveis disponíveis agora na Barra da Tijuca?
Comprar o primeiro imóvel já é uma decisão grande; fazer isso na Barra da Tijuca, um dos bairros mais valorizados do Rio, exige ainda mais critério. A região segue líder em vendas e valorização, com alta de 23,3% no m² no primeiro semestre de 2025 e mais de 4 mil imóveis comercializados em 2025, o que reforça o potencial, mas também pede cuidado na escolha.
Ao mesmo tempo, pesquisas mostram que mais de 50% dos cariocas que pretendem comprar imóvel em 2026 estão mirando exatamente o primeiro imóvel, com forte presença de jovens e famílias em início de vida financeira.
Este guia foi pensado para quem quer comprar o primeiro imóvel na Barra com segurança, evitando surpresas em financiamento, documentação e negociação. Se você ainda está decidindo entre novo e usado, vale ler nosso artigo sobre imóvel novo ou usado na Barra em 2026.
1. Entenda seu momento e sua capacidade de compra
Antes de olhar qualquer apartamento, o primeiro passo é entender seu cenário financeiro e seu objetivo real: sair do aluguel, montar casa com parceiro, investir ou aproximar-se do trabalho. Isso define tipo de imóvel, localização dentro da Barra e prazo de financiamento.
Alguns pontos essenciais:
- renda familiar e estabilidade (CLT, PJ, autônomo);
- dívidas atuais e limite saudável de comprometimento (parcela até 30% da renda bruta é a regra dos bancos);
- FGTS disponível para entrada, se for o caso;
- reserva para custos extras: ITBI, cartório, mudança e pequenos ajustes (em média 4–5% do valor do imóvel).
Ter essa visão evita frustrações e ajuda você a focar em imóveis que realmente cabem no seu bolso.
2. Defina o perfil do imóvel ideal para você
Na Barra, há uma enorme variedade de produtos: studios, apartamentos compactos, unidades familiares de 2 e 3 quartos, coberturas e casas em condomínio. O metro quadrado residencial gira em torno de R$ 16,9 mil na média de apartamentos anunciados, com grande variação por tipologia e localização.
Algumas decisões importantes aqui:
- apartamento ou casa em condomínio;
- número de quartos e vagas;
- se precisa de estrutura de lazer completa (condomínio-clube) ou não;
- prioridade de localização: Jardim Oceânico, Barra Olímpica, Península, região de shopping etc..
Essa clareza facilita muito a próxima etapa, que é negociar com propósito, e não "passear" por anúncios. Para entender melhor cada região, confira nosso guia completo de bairros da Barra.
3. Comece pelo crédito: simulação e pré-aprovação
Um erro comum é se apaixonar por um imóvel antes de saber se o banco aprova o crédito. A recomendação dos especialistas é começar pela pré-aprovação do financiamento, porque isso te coloca no mercado como um comprador praticamente à vista.
Passos principais:
- Simular financiamento em 1–2 bancos (Caixa, Itaú, Bradesco, BB etc.), avaliando taxa de juros, prazo e parcela inicial.
- Garantir que a parcela fique até 30% da renda bruta familiar: acima disso, a chance de reprovação aumenta muito.
- Organizar documentos básicos: RG, CPF, comprovantes de renda, extratos bancários, declaração de IR e certidões, conforme o banco solicitar.
Com a carta de crédito ou pré-análise em mãos, você ganha poder de negociação na Barra e evita perder tempo com imóveis fora da sua realidade.
4. Escolha da região e do condomínio na Barra
Com o crédito desenhado, é hora de afinar a escolha da região dentro da Barra. O bairro é grande e cada parte tem dinâmica diferente de preço, trânsito, serviços e perfil de moradores.
Alguns exemplos:
- Jardim Oceânico: mais vida de bairro, metrô, proximidade da praia.
- Barra Olímpica e entorno: muitos empreendimentos novos como Ilha Pura e Cyano Exclusive, fácil acesso a vias expressas.
- Península e bairros planejados: conceito de bairro completo, com serviços, lazer e segurança. Outros exemplos incluem Cidade Jardim e Rio 2.
Para quem busca alto padrão na orla, empreendimentos como o Barra Golden Green, Atlântico Sul e Riserva Golf são referências na Avenida Lúcio Costa. Já em design contemporâneo, vale conhecer o RIIO by Piero Lissoni e o Rio By Yoo.
Nessa etapa, visitas presenciais são fundamentais: caminhar pelo entorno, sentir o trânsito em horários de pico, observar comércio e serviços no dia a dia.
5. Visitas, comparação e proposta
Com regiões e condomínios mapeados, é hora de visitar imóveis com olhar crítico. Leve uma lista de 3–5 opções comparáveis, para evitar decisões por impulso.
Durante as visitas, observe:
- estado de conservação da unidade e das áreas comuns;
- incidência de sol, ventilação e ruído;
- vagas de garagem e circulação;
- histórico do condomínio (manutenção, obras recentes, regras).
Depois de escolher seu favorito, é hora de formalizar uma proposta. Com crédito encaminhado, você pode negociar preço, prazos e, às vezes, incluir itens como armários ou móveis planejados.
6. Vistoria e avaliação do imóvel
Imóvel escolhido, não feche negócio sem uma vistoria cuidadosa. Em muitos casos, vale contratar um engenheiro ou vistoriador para olhar pontos técnicos: infiltrações, instalações, estrutura aparente, padrões de acabamento e eventuais reformas mal executadas.
Paralelamente, o banco fará a avaliação de engenharia para saber se o valor de venda está coerente com o mercado. Esse laudo é decisivo para o financiamento, pois o banco não financia valor acima do que ele próprio atribui ao imóvel.
7. Documentação e análise jurídica
Essa é uma das etapas que mais gera ansiedade, mas também a que mais protege o comprador. Em resumo, é preciso analisar documentos do imóvel e do vendedor para garantir que não existam pendências que coloquem sua compra em risco.
Documentos de imóvel (exemplos):
- matrícula atualizada com ônus e ações;
- certidões negativas de débitos de IPTU e condomínio;
- habite-se (para imóveis novos);
- escritura ou contrato de promessa registrado.
Documentos do vendedor (pessoa física ou jurídica):
- certidões negativas cíveis, fiscais e trabalhistas, conforme orientação do advogado ou correspondente bancário.
Muitos compradores usam assessoria jurídica ou o próprio serviço do banco para essa análise. O custo é pequeno perto da segurança que oferece.
8. Financiamento, cartório e entrega das chaves
Com crédito aprovado e documentação ok, vem a parte final: assinatura do contrato e registro em cartório. O fluxo padrão é:
- o banco elabora o contrato de financiamento;
- você assina com o vendedor;
- o contrato é levado ao cartório de registro de imóveis;
- após o registro, o banco libera o valor ao vendedor e você recebe as chaves.
Além do ITBI (3% no Rio, em regra), é preciso prever em torno de 1–2% para emolumentos de cartório e taxas de registro, dependendo da operação.
A partir daí, começam as prestações para o banco — e você passa a usar seu novo imóvel na Barra. Se o objetivo é investir para alugar, veja também nosso artigo sobre rentabilidade de imóvel de aluguel na Barra.
Conteúdos relacionados que podem te ajudar
Perguntas frequentes
Precisa de ajuda para encontrar o imóvel certo na Barra?
Apresentações mediante agendamento com José Luis Leão, corretor responsável.
Leia também
Apartamento frente mar na Barra da Tijuca: o que checar antes de escolher entre mar, lagoa e golfe
Frente mar, vista mar ou vista para a lagoa e o golfe? Antes de comparar preço, confira documentos, manutenção, entorno e o que o ITBI mostra na Av. Lúcio Costa.
Permuta de Imóvel na Barra da Tijuca: Regras, Tributação e Como Viabilizar na Prática
A permuta com torna na Barra da Tijuca levanta dúvidas que vão além do contrato padrão: até quanto pagar em dinheiro, como financiar a diferença, quem paga o laudêmio em imóvel foreiro e como coordenar a entrega das chaves entre duas famílias. Reunimos o que tem fonte verificada e descartamos o que não tem.
ITBI no Rio de Janeiro em 2026: alíquota, base de cálculo e custos de fechamento na Barra da Tijuca
Fechar a compra de um apartamento ou cobertura na Barra da Tijuca exige planejamento financeiro que vai além do preço anunciado. ITBI, emolumentos notariais, emolumentos registrais e laudêmio são despesas que incidem sobre a mesma transação e precisam estar previstas no orçamento antes da assinatura.
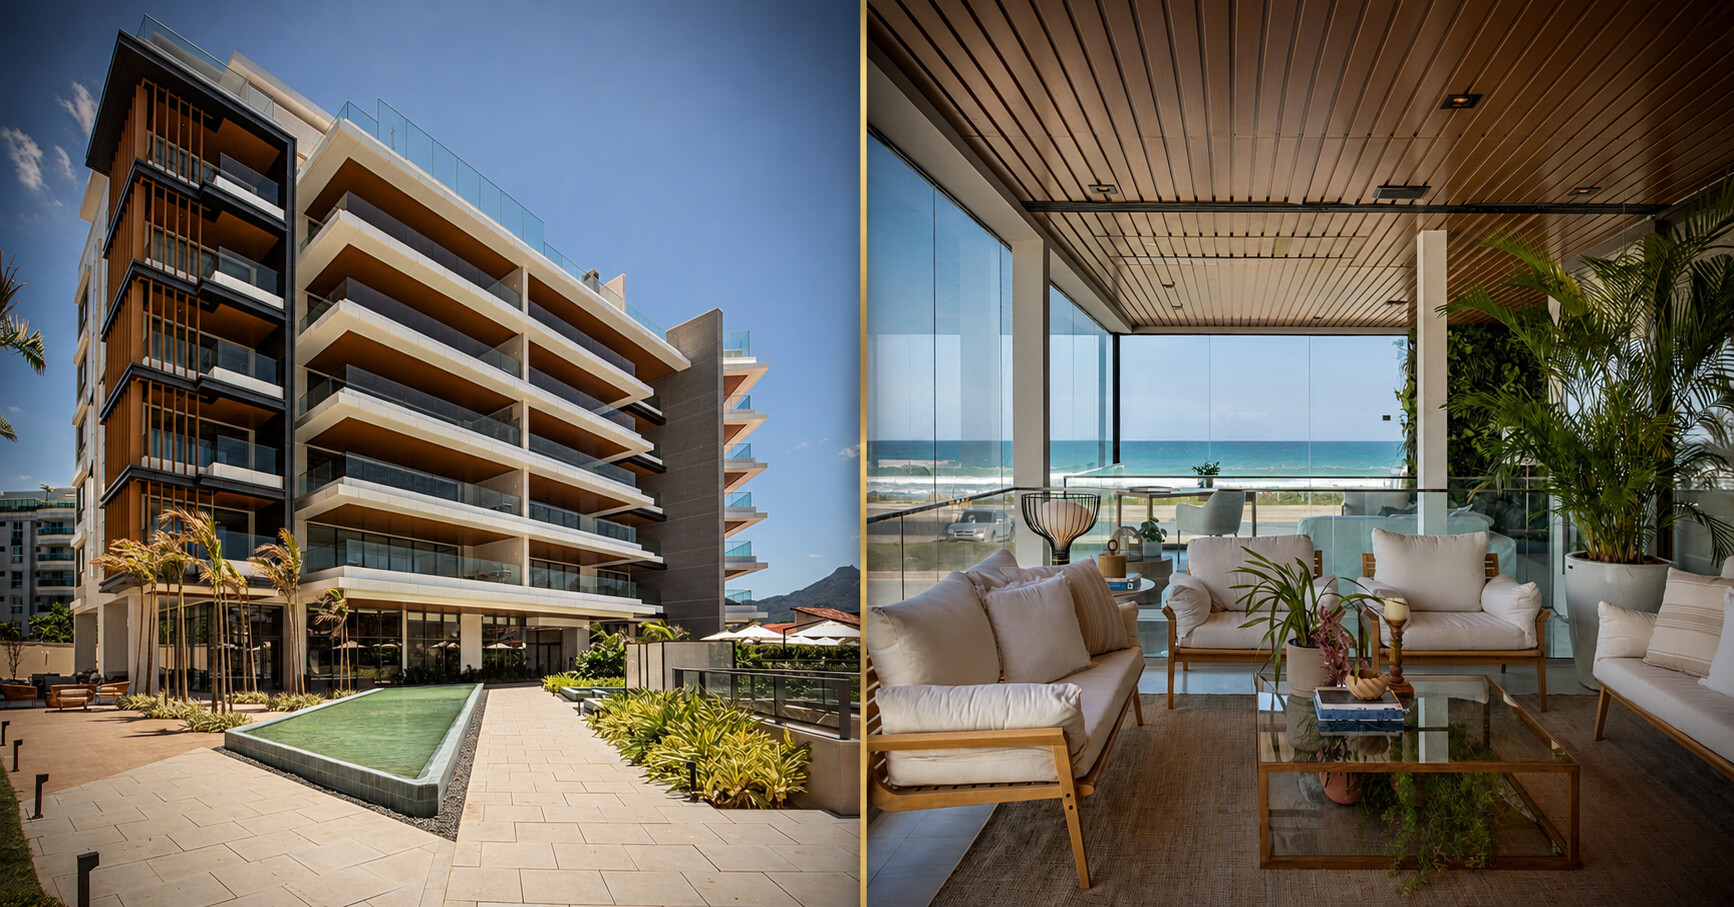
Quanto custa um apartamento no Cyano Exclusive em 2026
Preços reais de revenda por edifício: Cyano Cielo de R$9M a R$9,5M, Sabbia de R$11M a R$13M, cobertura Mare anunciada a R$67M. Condomínio, IPTU e preço por m² com dados de julho de 2026.